如果按传统航天业的逻辑,这笔投资几乎是不成立的。330公里轨道上的卫星,大气阻力是550公里轨道上的数十倍,帝国理工学院2024年的研究结论是:250至450公里区间的超低轨卫星,若无持续轨道推进配置,在轨寿命仅能以周到月为单位计量。
而SpaceX这次获批的1.5万颗直连手机卫星,轨道高度恰恰集中在326至335公里——一个物理学上出了名的"卫星坟场"。
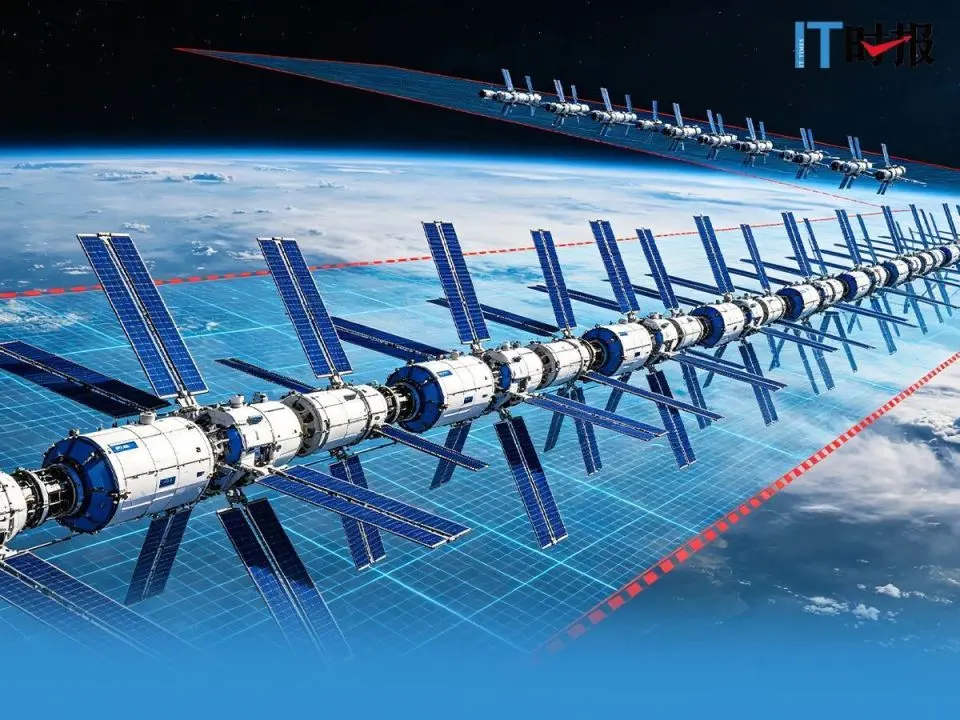
低轨空间中沿轨道排列部署的星链卫星群
俄罗斯"黎明"星座的前车之鉴就在眼前:其发射的32颗卫星大多滞留在300至400公里低空轨道,因大气阻力远超预期需频繁消耗推进剂,最终部署成功率仅37.5%,其中一颗3月入轨、6月就坠入大气层。
SpaceX自己也在2022年吃过亏,49颗卫星因中等强度地磁风暴导致大气密度激增,38至40颗坠毁,单次损失超1亿美元。
但SpaceX还是批了这个项目。不是它不懂物理,而是它把运力成本直接砍掉了一个量级。
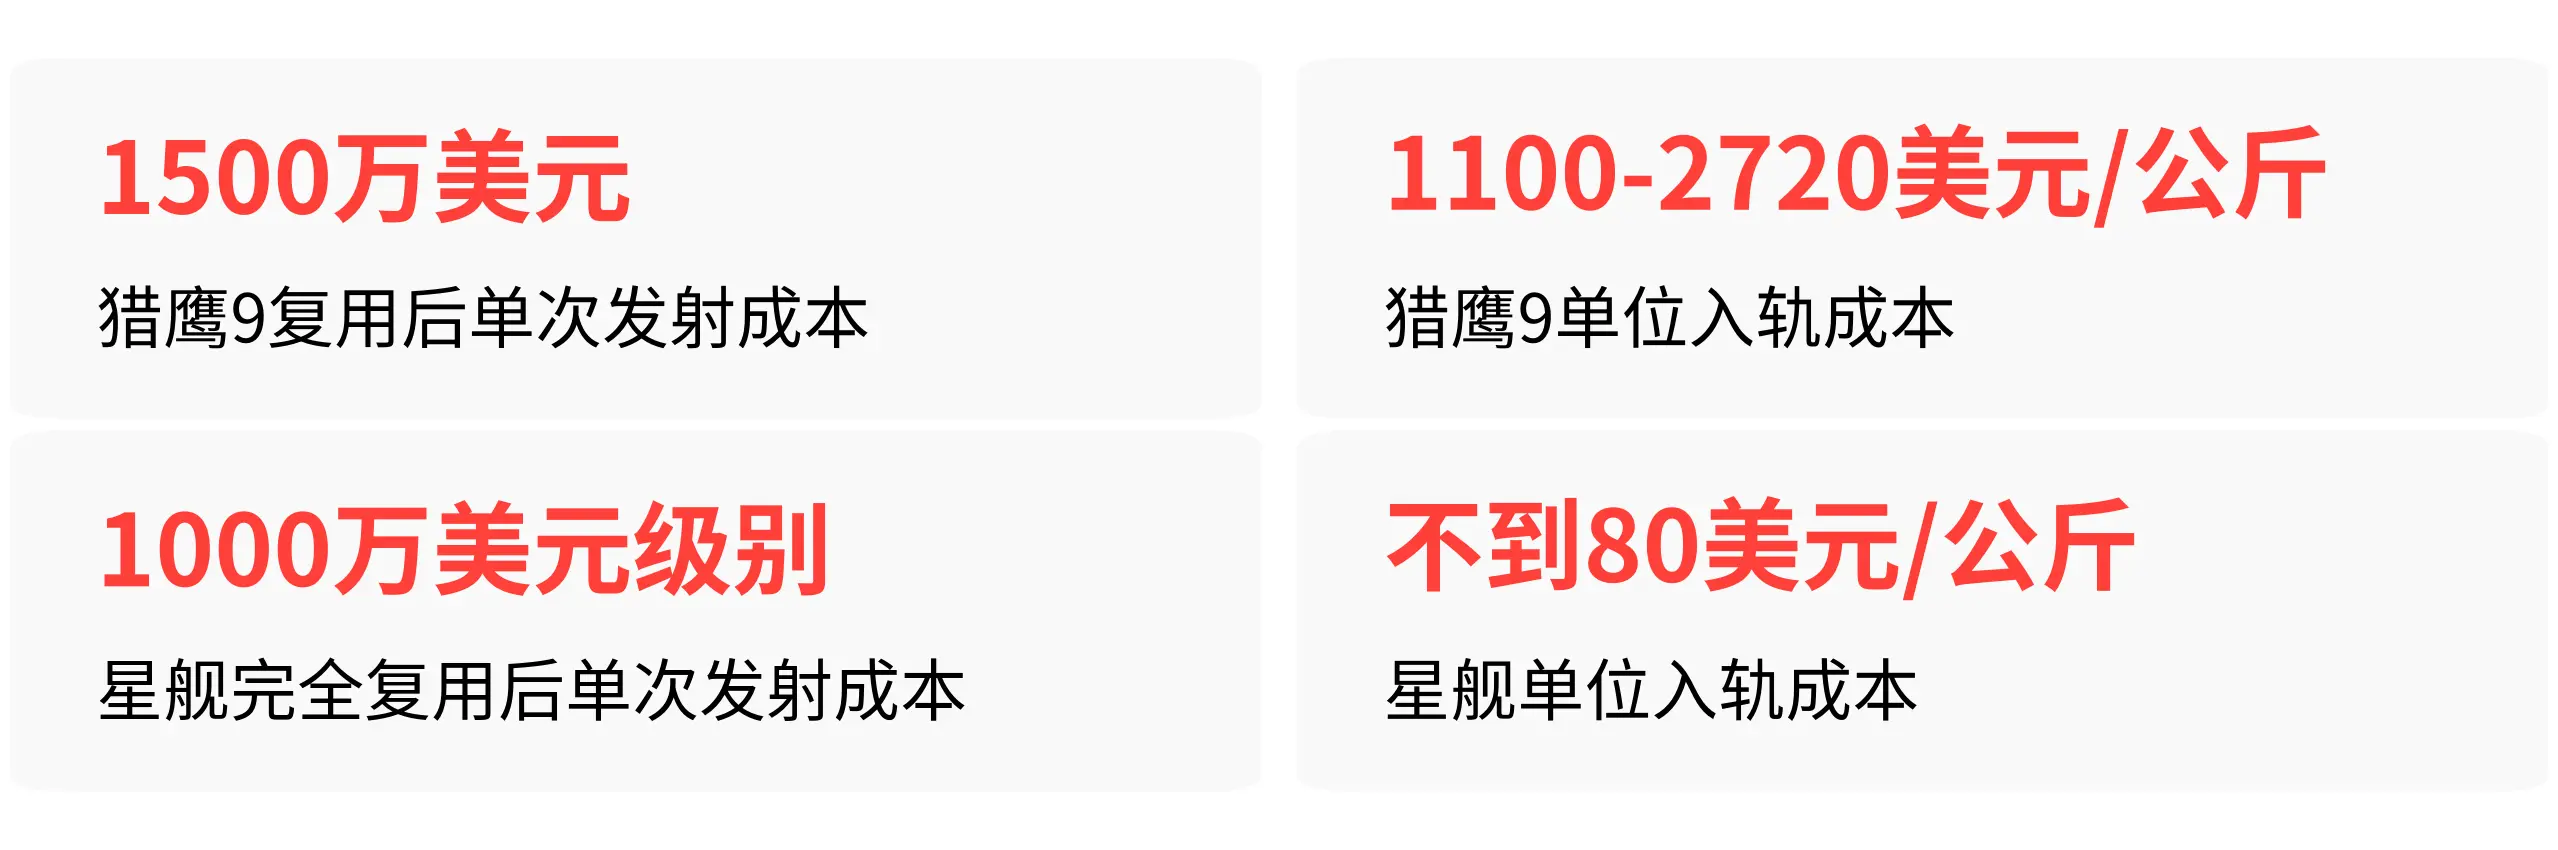
猎鹰9号时代,星链单星制造成本约50至100万美元,发射成本约每公斤1100至2720美元。
按这个成本线,在330公里轨道上维持1.5万颗星座,补网需求是550公里轨道的两倍以上,即便猎鹰9号复用后单次边际成本压到1500万美元,每年也要完成上百次发射才能维持星座稳定运行。这笔账没人算得平。
星舰改变了这一切。市场机构测算,星舰实现完全复用后,单次发射硬成本可压低至1000万美元级别,单位载荷入轨成本不到80美元/公斤——相比之下猎鹰9号是每公斤1100至2720美元,压低逾九成。
星舰一次能搭载60颗V3卫星,而V3卫星单星下行容量是V2的10倍,等于说原来要发10颗卫星干的活,现在1颗就够。V3卫星还换装了氩霍尔推进器,轨道机动效率比早期型号提升1.5倍,能自主完成轨道调整和退役再入。
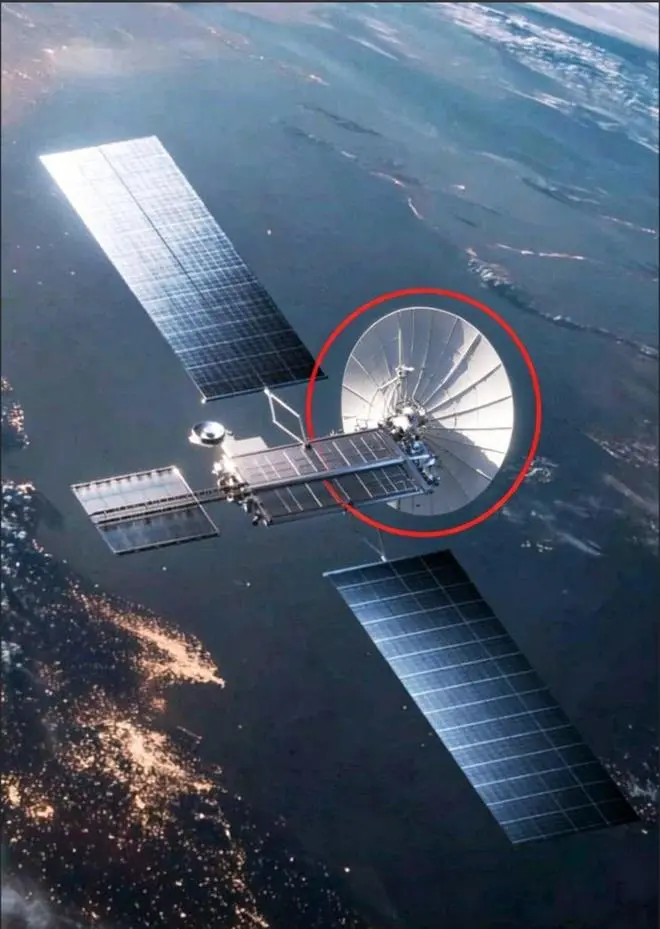
在轨运行的星链卫星搭载太阳能板与通信天线
按这个技术基线,星链网络的单位带宽成本在星舰启用后即可砍掉70%以上。
换句话说,超低轨道的短寿命问题没有被消除,只是被打到"每公斤不到80美元"的运力成本稀释到了可以接受的范围——坏一颗就补一颗,补一颗的成本低到不心疼。
马斯克在二季度财报电话会上已经定调:计划2027年第二季度前后形成约1000颗V3卫星的在轨规模,并于2027年底推出下一代直连手机服务。
成本端打通了,收入端呢?SpaceX这套直连手机生意的变现路径,比外界想象的要清晰。
当前阶段是"批发模式"。SpaceX不直接面向消费者卖卡,而是与各国移动运营商分成——以美国市场为例,用户每月为卫星直连功能额外支付约10美元,SpaceX从中分成约5.5美元。这种模式的好处是不需要自建地面网络和计费系统,直接借用运营商的渠道和用户。
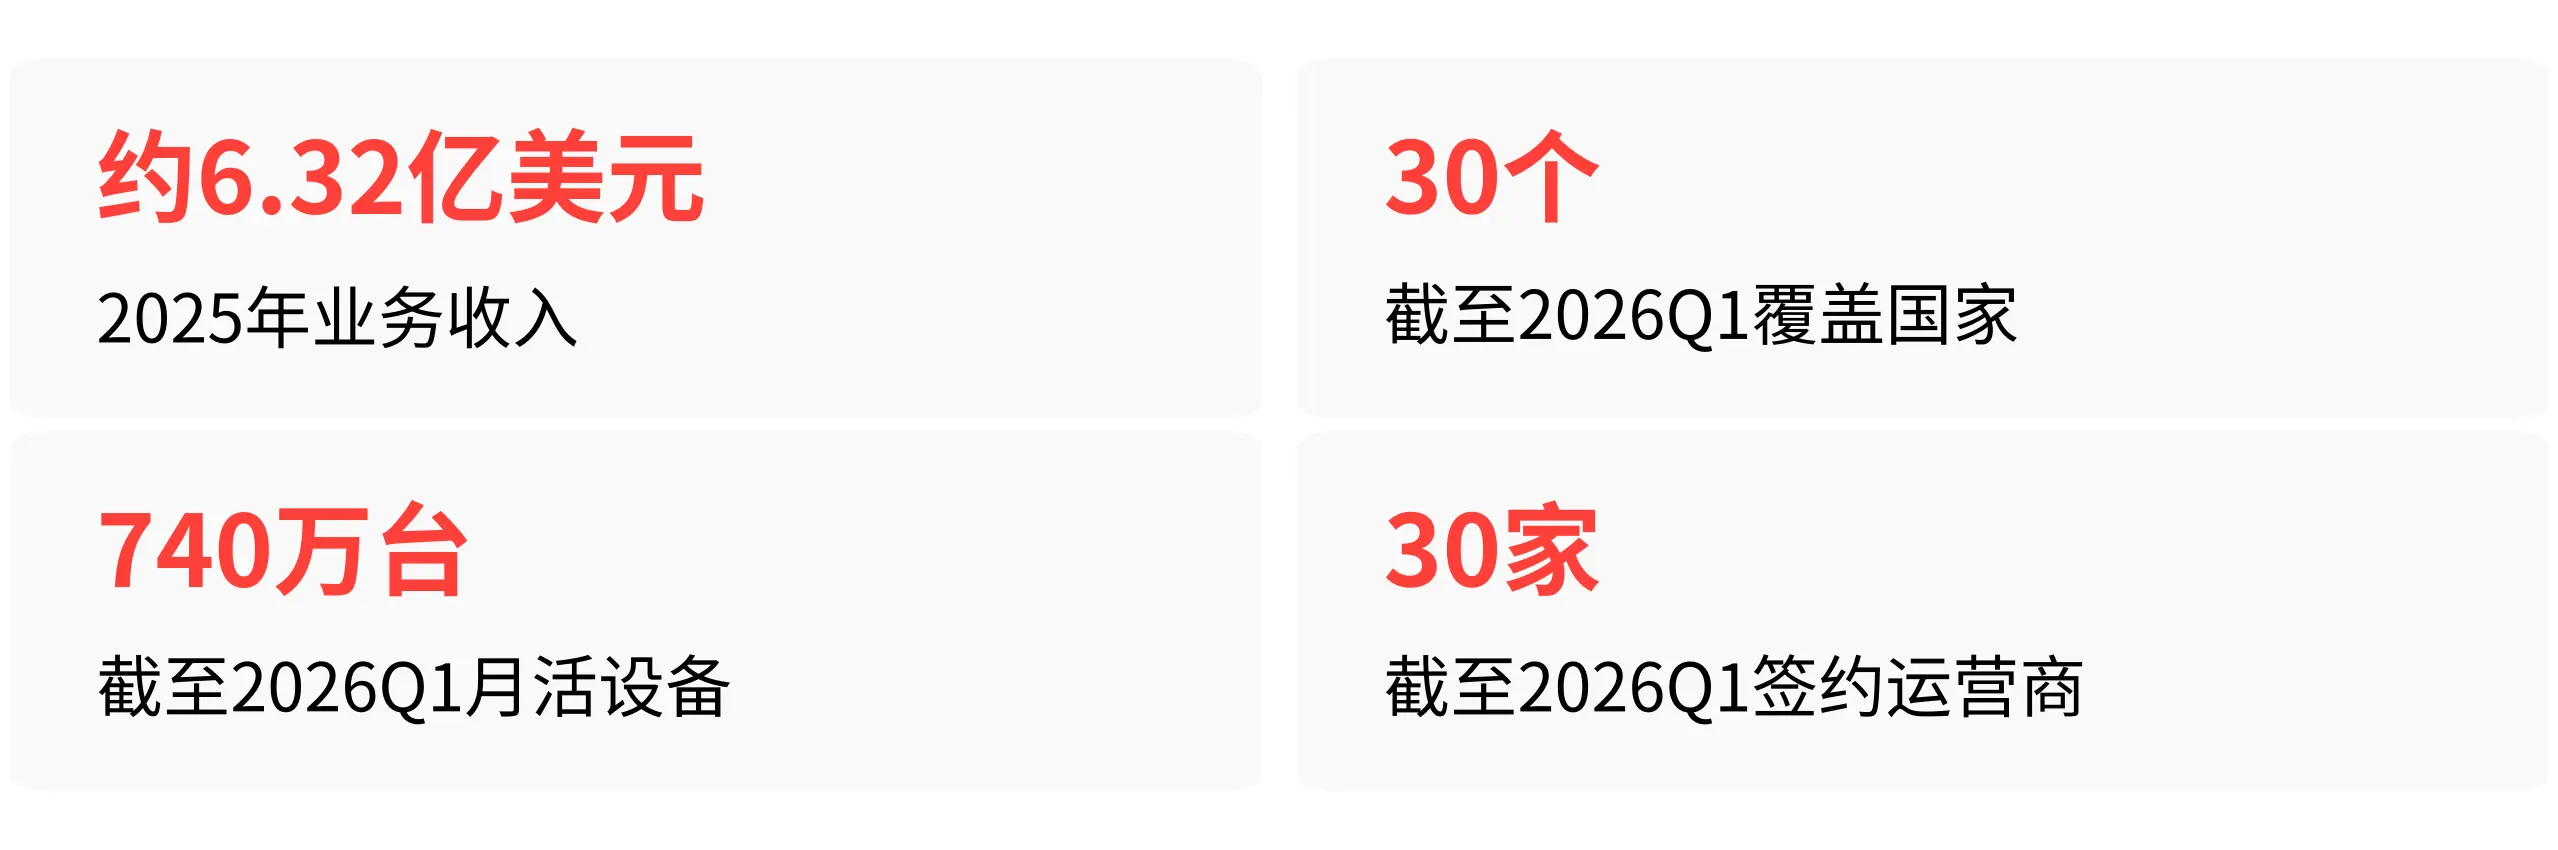
2025年全年,这部分业务为SpaceX贡献收入约6.32亿美元;截至2026年第一季度,已覆盖30个国家、连接740万台月活设备,与30家主流运营商签了分成协议。规模不大,但商业模式已经跑通。
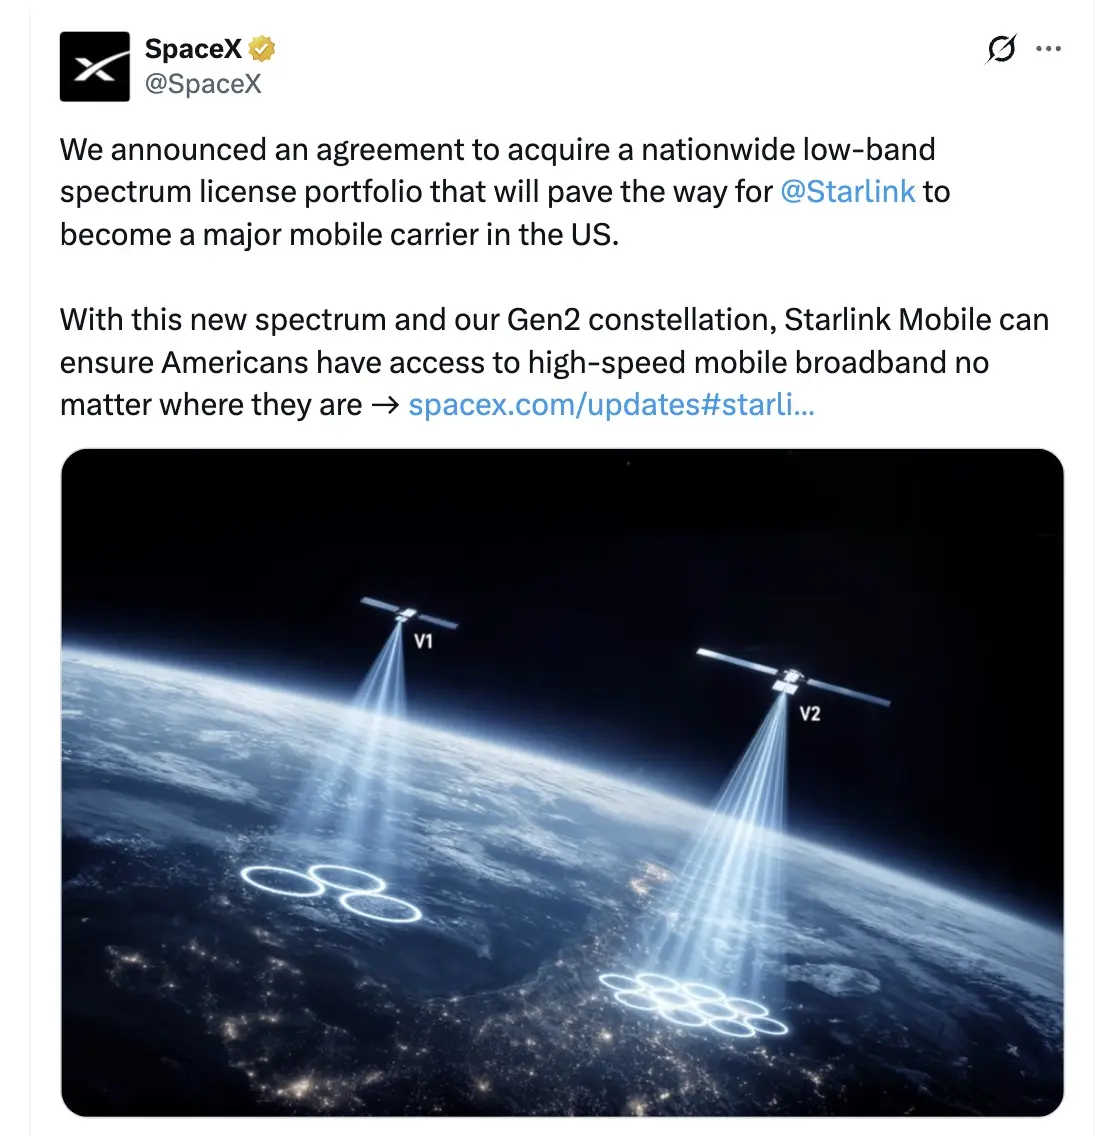
下一步是"自营模式"。10月8日,SpaceX宣布以约80亿美元收购覆盖全美的800MHz低频段频谱——低频信号穿透力强,能进室内。加上此前从EchoStar收购的2GHz中频段,SpaceX手里已攥着一套"卫星+地面频谱"的组合拳。
SpaceX官方社交平台发布收购频谱资产的相关公告
马斯克的算盘很清楚:未来不需要运营商中转,直接面向用户提供移动通信服务。SpaceX也在2025年招股书中披露,手机直连卫星业务与运营商收入分成模式已贡献6.32亿美元年收入,而马斯克预计,长期企业和政府类行业客户收入规模有望超过个人订阅收入。
这也是为什么T-Mobile、AT&T和Verizon的股价在频谱收购消息传出后集体下跌超6%——它们看到了一个拿着卫星和频谱、随时可能跳过它们直接抢用户的对手。
账算得通,不代表一定能落地。这笔生意至少还卡着三个环节。
第一是技术标准。SpaceX当前直连手机方案用的是私有协议,而全球主流终端生态已集体转向3GPP 5G NTN标准——苹果宣布2026年iPhone全系支持该标准,三星Exynos Modem 5400早在2024年就成为首款通过NB-IoT NTN认证的芯片组。
显示星链标识的普通智能手机终端特写
一边是"普通手机无需更换设备即可直连"的承诺,一边是终端基带朝标准化协议迁移的大潮,私有协议能撑多久、要不要向标准靠拢,是决定用户规模天花板的变量。
第二是频谱天花板。T-Mobile首席技术官John Saw公开质疑,SpaceX完成800MHz收购后持有的低频频谱总量仅约80MHz,而三大运营商各自握有280至380MHz——仅靠卫星加少量低频频谱,"无法达到主流5.5G网络承诺的速度、响应能力和容量"。
有分析师指出,即便补充了800MHz频谱,SpaceX建设地面网络也可能耗资超过800亿美元;Recon Analytics创始人罗杰·恩特纳也测算,若采用传统基站塔实现基本覆盖,需要数十亿美元投入。这笔基建投入,SpaceX还没给出明确的时间表和资金安排。
第三是频轨资源。2026年9月上海"空间促进发展"高级别研讨会上,多名专家指出,当前近地轨道理论总容纳量仅约6万颗,而全球向国际电信联盟申报的卫星总量已突破百万颗。
在频轨资源"先到先得"的规则下,SpaceX每新增一批卫星,后续的轨道协调和跨国家频谱协调成本都在抬升——这是监管层面的慢变量,却可能比技术问题更早卡住脖子。
FCC批文给的期限是15年,从第一颗直连卫星进入授权轨道起算;SpaceX有30天决定是否接受这份带条件的批准。但批文不会告诉它的答案是:当星舰的运力成本优势被频谱短板和地面基建缺口抵消时,这笔账还能不能维持当初的算法。
留给它的路标很明确——2027年第二季度千颗V3卫星在轨规模能否按期兑现,以及那笔800MHz频谱交易何时通过FCC批准。在那之前,330公里的轨道上,物理规律不会因为商业模式精巧就网开一面。
鑫配资提示:文章来自网络,不代表本站观点。